Pinjaman Berlesen Johor Bahru, Skudai & Senai — Panduan Lengkap Pelanggan Tempatan
Jika anda tinggal atau bekerja di Johor Bahru, Skudai, Senai atau kawasan sekitarnya, anda mungkin pernah mencari:
"Pinjaman berlesen dekat saya."
atau:
"Pinjaman wang berlesen Johor Bahru."
Dengan begitu banyak iklan pinjaman di Facebook, TikTok, Google dan WhatsApp, satu perkara menjadi semakin penting:
Bagaimana anda boleh memastikan syarikat tersebut benar-benar berlesen dan selamat untuk berurusan?
Di Malaysia, aktiviti pemberi pinjam wang atau Kredit Komuniti dikawal di bawah Akta Pemberi Pinjam Wang 1951 (Akta 400) dan peraturan berkaitan. KPKT juga menyediakan saluran rasmi untuk orang awam menyemak syarikat Kredit Komuniti yang berlesen.
Jadi, jika anda sedang mempertimbangkan pinjaman berlesen di Johor Bahru, Skudai atau Senai, jangan hanya lihat iklan yang menawarkan jumlah pinjaman.
Semak lesen, fahami kos, baca perjanjian dan ketahui hak anda sebagai peminjam.
Kenapa Pelanggan Johor Perlu Semak Lesen?
Johor mempunyai kawasan bandar, kawasan perindustrian dan komuniti pekerja yang besar.
Antara kawasan yang sering menjadi tumpuan pelanggan termasuk:
Johor Bahru
Skudai
Senai
Kulai
Masai
Pasir Gudang
Permas Jaya
Tampoi
Kempas
Bukit Indah
Ulu Tiram
Apabila mencari pinjaman melalui internet, pelanggan mungkin menemui banyak iklan daripada syarikat yang menggunakan istilah seperti:
"Pinjaman Berlesen"
"Kredit Komuniti"
"Loan JB"
Tetapi perkataan tersebut pada iklan sahaja tidak cukup untuk membuktikan bahawa sesuatu syarikat mempunyai lesen yang sah.
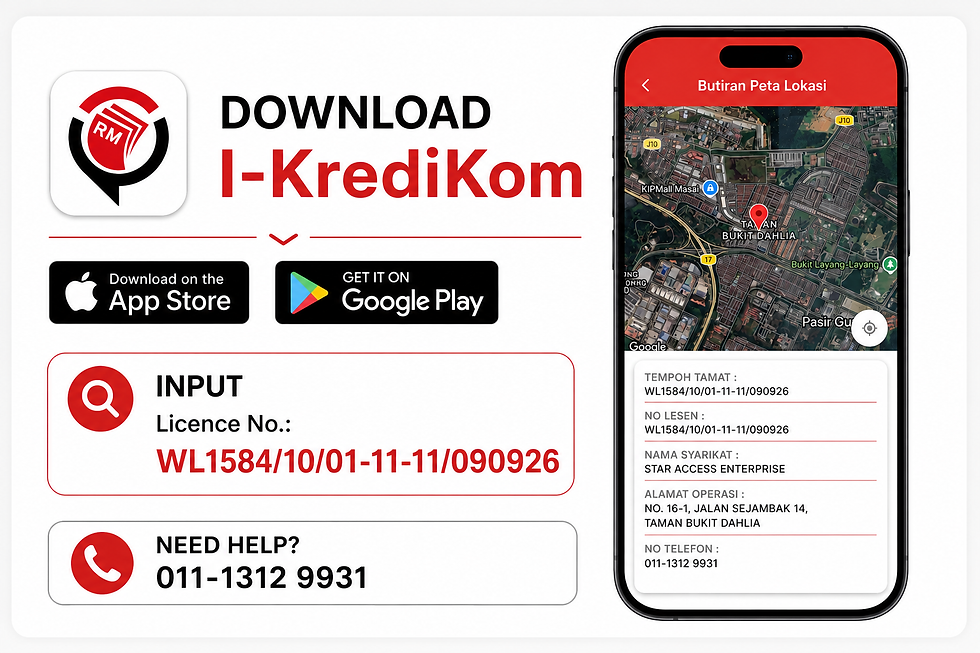
KPKT menyediakan aplikasi i-KrediKom yang membolehkan orang awam membuat carian syarikat Kredit Komuniti yang berlesen di Semenanjung Malaysia.
4 Perkara Yang Perlu Anda Semak Sebelum Memohon
1. Semak Nama Syarikat
Pastikan nama syarikat yang anda hubungi sepadan dengan maklumat lesen.
Jangan hanya percaya kepada:
Nama Facebook
Nama TikTok
Nama WhatsApp
Nombor telefon
Nama syarikat sebenar perlu boleh dikenal pasti.
2. Semak Nombor Lesen
Maklumat lesen KPKT mempunyai beberapa butiran penting termasuk:
Nama pemberi pinjam wang
Alamat berdaftar
Alamat operasi yang diluluskan
Nombor lesen
Tarikh mula lesen
Tarikh tamat lesen
KPKT turut menyatakan bahawa butiran ini boleh digunakan oleh orang awam untuk mengenal pasti lesen yang sah.
Contoh mudah:
Perkara | Apa Yang Perlu Dilihat |
Nama syarikat | Adakah sama dengan syarikat yang anda hubungi? |
Nombor lesen | Ada dan boleh disemak |
Alamat operasi | Adakah premis sebenar sepadan? |
Tarikh tamat | Masih sah? |
Permit iklan | Adakah iklan mempunyai butiran yang diperlukan? |
3. Gunakan i-KrediKom
Salah satu cara yang lebih selamat ialah membuat semakan melalui saluran rasmi.
KPKT menyediakan aplikasi i-KrediKom untuk:
✔ Mencari syarikat Kredit Komuniti berlesen
✔ Membuat semakan berkaitan aduan
✔ Mendapatkan penerangan mengenai hak peminjam
✔ Mengetahui jenis kesalahan di bawah Akta dan Peraturan Pemberi Pinjam Wang.
4. Pastikan Ada Premis Operasi Yang Jelas
Ini adalah salah satu sebab pelanggan tempatan mungkin lebih selesa berurusan dengan syarikat yang mempunyai alamat operasi yang jelas.
Contohnya:
Anda tinggal di Skudai dan sedang mencari pinjaman.
Daripada terus menghantar dokumen kepada nombor WhatsApp yang tidak dikenali, anda boleh:
Semak syarikat
Semak lesen
Semak alamat
Hubungi syarikat
Jika perlu, datang ke premis
KPKT menetapkan bahawa urusan transaksi pemberi pinjam wang berlesen mempunyai keperluan berkaitan premis operasi yang diluluskan.
Apa Dokumen Biasanya Diperlukan?
Dokumen bergantung kepada syarikat dan profil pemohon.
Namun bagi pelanggan yang bekerja makan gaji, dokumen yang lazim diminta mungkin termasuk:
✔ Kad pengenalan
✔ Slip gaji
✔ Penyata bank
✔ Bukti pekerjaan
✔ Dokumen sokongan lain jika diperlukan
Contoh:
Seorang pekerja kilang di Senai mempunyai:
Gaji: RM3,500
Tempoh bekerja: 3 tahun
Slip gaji: Lengkap
Penyata bank: Lengkap
Dokumen seperti ini membantu pemberi pinjam wang memahami keadaan kewangan pemohon.
Tetapi perlu diingat:
Dokumen lengkap tidak bermaksud pinjaman pasti diluluskan.
Setiap permohonan masih tertakluk kepada penilaian dan syarat pemberi pinjaman.
Pinjaman Berlesen Johor Bahru vs Pinjaman Tidak Berlesen
Ini adalah perbezaan yang sangat penting.
Perkara | Pemberi Pinjam Wang Berlesen | Pemberi Pinjam Wang Tidak Berlesen |
Lesen | Dikawal selia dan perlu mempunyai lesen sah | Tiada lesen sah |
Perjanjian | Menggunakan borang yang ditetapkan | Terma mungkin tidak jelas |
Kadar faedah | Tertakluk kepada had undang-undang | Tidak tertakluk kepada had yang sama |
Salinan perjanjian | Peminjam berhak mendapat salinan | Tidak semestinya |
Resit bayaran | Peminjam berhak mendapat resit | Risiko lebih tinggi |
Aduan | Ada saluran KPKT bagi pemberi berlesen | Aduan aktiviti tidak berlesen kepada PDRM |
KPKT secara jelas membezakan pemberi pinjam wang berlesen dengan Ah Long, termasuk dari segi perjanjian, kadar faedah dan kaedah mendapatkan bayaran balik.
6 Tanda Amaran Yang Perlu Anda Elakkan
Jika anda mencari pinjaman berlesen di Johor Bahru, Skudai atau Senai, berhati-hati jika seseorang:
❌ 1. Menjanjikan "100% Confirm Lulus"
Tiada siapa patut menjamin kelulusan tanpa menjalankan penilaian.
❌ 2. Meminta Bayaran Awal Yang Mencurigakan
Jangan terus membuat pembayaran hanya kerana seseorang berkata:
"Bayar dulu baru loan masuk."
Semak dahulu apakah bayaran tersebut, asas undang-undangnya dan dokumen yang berkaitan.
KPKT menyatakan kos pinjaman yang boleh dikenakan termasuk perkara tertentu seperti duti setem dan kos guaman yang berkaitan, tertakluk kepada peruntukan undang-undang.
❌ 3. Meminta Tandatangan Borang Kosong
Jangan tandatangan dokumen kosong.
KPKT secara khusus mengingatkan peminjam supaya tidak menandatangani borang perjanjian yang kosong.
❌ 4. Tiada Alamat Pejabat Yang Jelas
Jika hanya ada:
WhatsApp + nombor telefon
tetapi tiada alamat operasi yang jelas, berhati-hati.
❌ 5. Tidak Memberikan Salinan Perjanjian
Peminjam berhak mendapatkan satu salinan perjanjian secara percuma.
❌ 6. Kadar Faedah Tidak Masuk Akal
Jika seseorang menawarkan kadar yang sangat tinggi dan tidak sepadan dengan had yang ditetapkan, jangan terus menerima tawaran tersebut.
Apa Hak Anda Sebagai Peminjam?
Ramai pelanggan hanya tahu:
"Saya nak pinjam duit."
Tetapi tidak tahu bahawa peminjam juga mempunyai hak.
Menurut KPKT, antara hak peminjam termasuk:
✔ Mendapat maklumat yang tidak mengelirukan
✔ Mendapat salinan perjanjian secara percuma
✔ Mendapat resit bagi pembayaran balik
✔ Tidak perlu menandatangani borang kosong
✔ Mengetahui terma dan syarat pinjaman sebelum bersetuju.
Ini sangat penting kerana pinjaman bukan hanya tentang mendapatkan wang.
Ia juga tentang memahami tanggungjawab bayaran balik.
Contoh: Pelanggan Dari Skudai
Bayangkan seorang pekerja tinggal di Skudai.
Situasi
Gaji bulanan:
RM3,800
Keperluan:
RM8,000
Tujuan:
Perbelanjaan kecemasan keluarga
Sebelum memohon, dia membuat:
Langkah 1
Semak beberapa pilihan kewangan.
Langkah 2
Semak syarikat Kredit Komuniti melalui i-KrediKom.
Langkah 3
Semak alamat operasi.
Langkah 4
Tanya jumlah bayaran balik keseluruhan.
Langkah 5
Semak kadar faedah.
Langkah 6
Baca perjanjian sebelum tandatangan.
Langkah 7
Simpan salinan perjanjian dan resit pembayaran.
Ini adalah proses yang jauh lebih selamat daripada:
"Saya nampak iklan → WhatsApp → terus hantar IC → terus bayar."
Kenapa Pelanggan Johor Memilih Syarikat Yang Dekat?
Bagi sesetengah pelanggan, faktor lokasi masih penting.
Contohnya pelanggan dari:
Skudai
mungkin lebih mudah berurusan dengan pejabat sekitar Johor Bahru atau Skudai.
Pelanggan dari:
Senai / Kulai
pula mungkin mahu syarikat yang mudah dihubungi dan tidak terlalu jauh.
Ini bukan sekadar soal jarak.
Ia juga berkaitan dengan:
✔ Kemudahan komunikasi
✔ Kejelasan alamat
✔ Urusan dokumen
✔ Berjumpa secara bersemuka jika diperlukan
✔ Membina keyakinan sebelum membuat keputusan
Tetapi Jangan Pilih Hanya Kerana "Dekat"
Ini juga penting.
Syarikat yang paling dekat tidak semestinya pilihan terbaik.
Gunakan checklist ini:
Perkara | Semak? |
Lesen sah | ✅ |
Alamat operasi jelas | ✅ |
Kadar faedah jelas | ✅ |
Jumlah bayaran balik jelas | ✅ |
Perjanjian lengkap | ✅ |
Salinan perjanjian diberikan | ✅ |
Resit pembayaran | ✅ |
Terma mudah difahami | ✅ |
Jika banyak perkara tidak jelas, jangan tergesa-gesa.
Bagaimana Memilih Pinjaman Yang Sesuai?
Jangan mulakan dengan soalan:
"Berapa maksimum saya boleh pinjam?"
Mulakan dengan:
"Berapa sebenarnya saya perlukan?"
Kemudian lihat kemampuan bayaran balik.
Contoh
Keperluan sebenar:
RM5,000
Tetapi anda ditawarkan:
RM15,000
Jangan terus mengambil RM15,000 hanya kerana anda layak.
Jumlah pinjaman yang lebih tinggi biasanya bermaksud tanggungjawab bayaran balik yang lebih besar.
Pinjam mengikut keperluan dan kemampuan, bukan semata-mata mengikut jumlah maksimum yang ditawarkan.
Star Access Enterprise
Jika anda berada di Johor Bahru, Skudai, Senai atau kawasan sekitar Johor dan sedang mempertimbangkan pinjaman berlesen, anda tidak perlu membuat keputusan secara tergesa-gesa.
Di Star Access Enterprise, kami percaya pelanggan perlu memahami dahulu:
✔ Jumlah pinjaman
✔ Tempoh bayaran
✔ Anggaran komitmen bulanan
✔ Kos dan terma yang berkaitan
✔ Tanggungjawab sebagai peminjam
Sebelum membuat sebarang keputusan, pastikan anda memahami perjanjian dan kemampuan bayaran balik anda.
Perlukan maklumat lanjut? Hubungi Star Access Enterprise untuk berbincang mengenai pilihan yang tersedia.
Kelulusan tertakluk kepada penilaian dan syarat yang berkenaan. Jangan meminjam melebihi kemampuan anda. 📲 WhatsApp: https://wa.link/coeuw8
FAQ
Apa itu pinjaman berlesen di Johor?
Pinjaman berlesen ialah pinjaman yang ditawarkan oleh pemberi pinjam wang yang mempunyai lesen sah di bawah rangka kerja perundangan yang dikawal selia KPKT. Aktiviti Kredit Komuniti tertakluk kepada Akta Pemberi Pinjam Wang 1951 dan peraturan berkaitan.
Bagaimana hendak semak syarikat pinjaman berlesen di Johor Bahru?
Anda boleh menggunakan aplikasi i-KrediKom yang disediakan KPKT untuk membuat carian syarikat Kredit Komuniti yang berlesen di Semenanjung Malaysia.
Berapa kadar faedah maksimum pinjaman berlesen?
Menurut KPKT, kadar maksimum ialah 12% setahun bagi pinjaman bercagar dan 18% setahun bagi pinjaman tidak bercagar.
Adakah pinjaman berlesen sama dengan Ah Long?
Tidak. Pemberi pinjam wang berlesen tertakluk kepada Akta dan peraturan yang berkaitan, manakala pemberi pinjam wang tidak berlesen tidak mempunyai lesen sah. KPKT turut menyenaraikan perbezaan dari segi perjanjian, kadar faedah dan kaedah kutipan bayaran.
Bolehkah saya mendapatkan salinan perjanjian pinjaman?
Ya. KPKT menyatakan peminjam berhak mendapatkan satu salinan perjanjian secara percuma.
Perlukah saya tandatangan borang kosong?
Tidak. KPKT secara jelas mengingatkan peminjam supaya tidak menandatangani borang perjanjian yang kosong.
Adakah pinjaman berlesen pasti lulus?
Tidak. Status berlesen tidak bermaksud setiap permohonan akan diluluskan. Permohonan masih tertakluk kepada penilaian, dokumen, kemampuan bayaran balik dan syarat pemberi pinjaman.
Saya tinggal di Skudai. Bolehkah saya mencari pinjaman berlesen di Johor Bahru?
Anda boleh mempertimbangkan syarikat berlesen yang mempunyai alamat operasi yang sah dan sesuai dengan keperluan anda. Sebelum berurusan, semak lesen dan alamat operasi melalui saluran rasmi KPKT.
Saya tinggal di Senai. Apa yang perlu saya semak sebelum memohon?
Pastikan syarikat mempunyai lesen yang sah, alamat operasi yang jelas, kadar dan terma pinjaman yang diterangkan dengan jelas, serta perjanjian yang lengkap sebelum anda menandatangani apa-apa dokumen.
Apa yang perlu saya lakukan jika saya syak syarikat pinjaman itu tidak berlesen?
Jangan terus membuat bayaran atau menyerahkan dokumen sensitif. Buat semakan melalui i-KrediKom. KPKT menyatakan aduan berkaitan pemberi pinjam wang tidak berlesen boleh dibuat kepada PDRM, manakala aduan berkaitan pemberi pinjam wang berlesen boleh disalurkan melalui SISPAA KPKT.


Comments