Pilih Pinjaman Koperasi atau Pinjaman Berlesen? Ini Perbezaan Yang Anda Perlu Tahu

Pinjaman Koperasi Itu Apa?
Pinjaman koperasi biasanya ditawarkan melalui koperasi atau institusi yang mempunyai struktur keahlian tertentu.
Sesetengah produk pinjaman koperasi memberi fokus kepada kumpulan tertentu seperti:
Penjawat awam
Kakitangan kerajaan
Pekerja badan berkanun
Kakitangan syarikat tertentu
Ahli koperasi
Bergantung kepada produk dan koperasi, bayaran balik juga mungkin dibuat melalui kaedah tertentu seperti potongan gaji atau mekanisme pembayaran yang ditetapkan.
Ini bermaksud pinjaman koperasi bukan semestinya sesuai untuk semua orang.
Kelayakan boleh bergantung kepada:
Status pekerjaan
Keahlian koperasi
Pendapatan
Komitmen sedia ada
Tempoh perkhidmatan
Rekod pembayaran
Polisi institusi yang menawarkan pembiayaan
Apa Pula Pinjaman Berlesen?
Pinjaman berlesen ialah pinjaman yang diberikan oleh pemberi pinjam wang yang mempunyai lesen yang sah di bawah rangka kerja Akta Pemberi Pinjam Wang 1951 [Akta 400].
Di Malaysia, aktiviti pemberi pinjam wang berlesen berada di bawah kawal selia Kementerian Perumahan dan Kerajaan Tempatan (KPKT).
Salah satu perkara paling penting ialah pengguna perlu memastikan pihak yang menawarkan pinjaman benar-benar mempunyai lesen yang sah.
KPKT turut menyediakan saluran rasmi untuk semakan dan maklumat berkaitan Kredit Komuniti.
Jangan samakan pinjaman berlesen dengan pinjaman Ah Long.
Kedua-duanya bukan perkara yang sama.
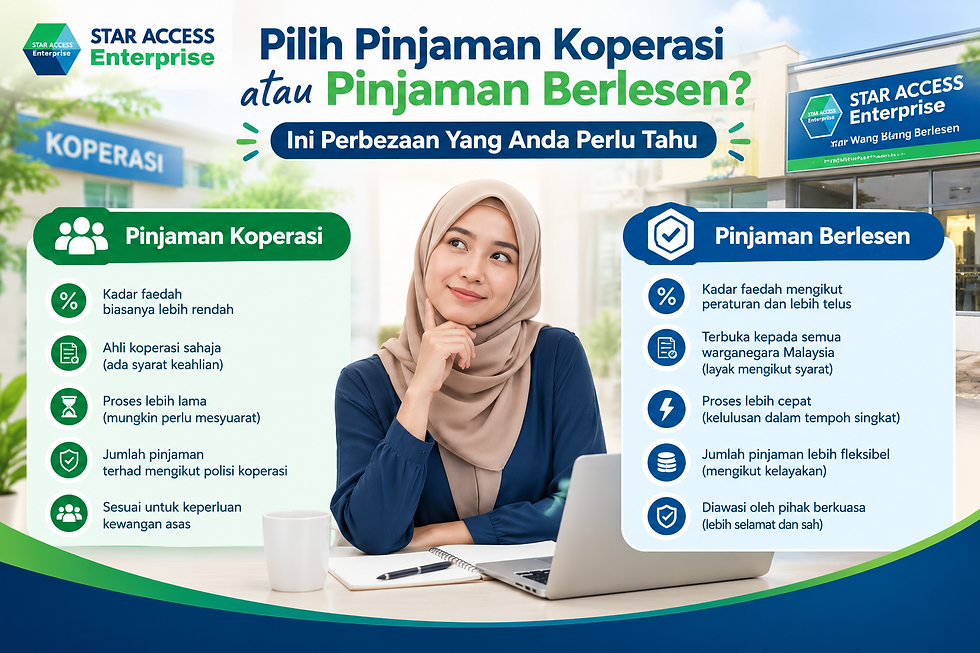
Pinjaman Koperasi vs Pinjaman Berlesen: Apa Perbezaannya?
Secara ringkas:
Perkara | Pinjaman Koperasi | Pinjaman Berlesen |
Keahlian | Mungkin diperlukan | Tidak |
Kaedah bayaran | Bergantung kepada produk | Bergantung kepada perjanjian/bulanan/pelan fleksibel |
Dokumen | Mengikut polisi koperasi | IC, Slip Gaji, Bil Api |
Kelajuan proses | Bergantung kepada institusi | Dalam beberapa jam |
Semakan kredit | Prestasi kerja boleh menjadi sebahagian penilaian | Semakan kredit CTOS |
Lesen | Bergantung kepada jenis institusi/produk | Perlu lesen pemberi pinjam wang yang sah dibawah KPKT |
Sesuai untuk | Individu yang memenuhi syarat koperasi | Individu yang memenuhi syarat pemberi pinjam berlesen |
Penting: Jadual ini ialah gambaran umum. Syarat sebenar boleh berbeza mengikut koperasi, produk dan pemberi pinjam.
1. Kalau Anda Penjawat Awam, Pinjaman Koperasi Mungkin Menjadi Pilihan
Bagi sesetengah penjawat awam atau pekerja organisasi tertentu, pinjaman koperasi boleh menjadi pilihan kerana produk tertentu memang direka untuk kumpulan pekerjaan tersebut.
Sebagai contoh:
Ali
Penjawat awam
Gaji tetap
Telah bekerja beberapa tahun
Memenuhi syarat keahlian
Mempunyai komitmen bulanan yang masih terkawal
Dalam keadaan seperti ini, Ali mungkin mempunyai akses kepada produk koperasi yang sesuai dengan profilnya.
Tetapi ini tidak bermaksud semua penjawat awam automatik layak.
Kelulusan masih bergantung kepada syarat produk dan penilaian pihak yang memberikan pembiayaan.
2. Kalau Tidak Memenuhi Syarat Koperasi, Pinjaman Berlesen Mungkin Menjadi Alternatif
Tidak semua pekerja mempunyai akses kepada produk koperasi tertentu.
Contohnya:
Siti
Pekerja swasta
Bekerja di kilang di Johor
Mempunyai pendapatan tetap
Memerlukan sejumlah wang untuk komitmen penting
Tidak mempunyai keahlian koperasi yang berkaitan
Dalam situasi seperti ini, Siti mungkin melihat kepada pilihan lain termasuk pemberi pinjam wang berlesen, tertakluk kepada syarat dan penilaian pihak pemberi pinjam.
Ini bukan bermaksud pinjaman berlesen lebih baik daripada koperasi.
Sebaliknya, ia adalah pilihan yang berbeza untuk profil peminjam yang berbeza.
3. Kelajuan Proses Juga Perlu Dipertimbangkan
Satu perkara yang sering menjadi perhatian peminjam ialah:
“Berapa lama saya perlu tunggu?”
Proses pinjaman koperasi boleh melibatkan prosedur dan semakan tertentu sebelum keputusan dibuat.
Pinjaman berlesen pula juga mempunyai proses semakan dokumen dan kelayakan.
Tiada siapa patut membuat janji kelulusan tanpa menilai keadaan sebenar peminjam.
Kelajuan proses biasanya bergantung kepada:
Dokumen lengkap atau tidak
Maklumat pekerjaan
Pendapatan
Komitmen bulanan
Rekod kredit
Jumlah pinjaman
Polisi pihak pemberi pembiayaan
4. Bagaimana Dengan Kadar Faedah?
Ini antara perkara paling penting.
Ramai orang melihat:
“Berapa kadar sebulan?”
Tetapi sebenarnya anda perlu melihat jumlah keseluruhan yang perlu dibayar balik.
Untuk pemberi pinjam wang berlesen, KPKT menetapkan had kadar faedah tertentu di bawah Akta Pemberi Pinjam Wang 1951.
Jadi, jika seseorang mempertimbangkan pinjaman berlesen, jangan hanya bertanya:
“Boleh dapat berapa?”
Tanya juga:
Berapa kadar faedah?
Berapa tempoh?
Berapa ansuran?
Berapa jumlah keseluruhan bayaran?
Apa caj yang dikenakan?
Apa berlaku jika bayaran lewat?
Ini jauh lebih penting untuk membuat perbandingan yang adil.
6. Bagaimana Dengan CCRIS & CTOS?
Ini juga merupakan salah satu persoalan yang sering ditanya.
Ramai orang menganggap:
“Kalau nama ada dalam CTOS, memang tak boleh buat loan.”
Tidak semestinya begitu.
CCRIS sendiri bukan “blacklist”.
CCRIS menyediakan maklumat berkaitan kemudahan kredit dan sejarah pembayaran untuk tempoh tertentu, dan institusi kewangan menggunakan maklumat tersebut bersama maklumat lain dalam proses penilaian kredit.
Begitu juga, kewujudan rekod CTOS tidak semestinya bermaksud seseorang automatik tidak boleh mendapatkan pembiayaan.
Apa yang lebih penting ialah memahami:
Rekod pembayaran
Jumlah hutang
Komitmen bulanan
Pendapatan
Tunggakan
Maklumat dalam laporan kredit
Kemampuan membayar balik
Sebab itu, jika permohonan ditolak, jangan terus membuat banyak permohonan secara rawak.
Semak dahulu apa yang menyebabkan masalah.
7. Jangan Keliru Pinjaman Berlesen Dengan Ah Long
Ini perkara yang sangat penting.
Pinjaman Berlesen | Ah Long / Tidak Berlesen |
Mempunyai lesen yang sah | Tiada lesen sah |
Tertakluk kepada undang-undang berkaitan | Tidak beroperasi melalui rangka kerja pemberi pinjam berlesen |
Perjanjian pinjaman diperlukan | Risiko perjanjian tidak jelas |
Peminjam mempunyai hak tertentu | Risiko penyalahgunaan lebih tinggi |
Boleh disemak melalui saluran rasmi | Tidak boleh dianggap sebagai pemberi pinjam sah |
8. Bagaimana Nak Semak Pinjaman Berlesen?
Sebelum membuat permohonan, semak perkara berikut:
✅ 1. Nama syarikat
Pastikan nama syarikat jelas.
✅ 2. Nombor lesen
Minta maklumat lesen yang berkaitan.
✅ 3. Semakan melalui saluran rasmi
Gunakan kemudahan semakan yang disediakan oleh KPKT seperti i-KrediKom, jika berkenaan.
✅ 4. Alamat premis
Pemberi pinjam yang sah perlu beroperasi mengikut keperluan lesen dan premis yang diluluskan.
✅ 5. Perjanjian
Jangan tandatangan dokumen yang anda tidak faham.
✅ 6. Jangan tandatangan borang kosong
Ini antara perkara penting yang perlu dielakkan.
Gunakan i-KrediKom
Salah satu cara yang lebih selamat ialah membuat semakan melalui saluran rasmi.
KPKT menyediakan aplikasi i-KrediKom untuk:
✔ Mencari syarikat Kredit Komuniti berlesen
✔ Membuat semakan berkaitan aduan
✔ Mendapatkan penerangan mengenai hak peminjam
✔ Mengetahui jenis kesalahan di bawah Akta dan Peraturan Pemberi Pinjam Wang.
Star Access Enterprise
Jika anda berada di Johor Bahru, Skudai, Senai atau kawasan sekitar Johor dan sedang mempertimbangkan pinjaman berlesen, anda tidak perlu membuat keputusan secara tergesa-gesa.
Di Star Access Enterprise, kami percaya pelanggan perlu memahami dahulu:
✔ Jumlah pinjaman
✔ Tempoh bayaran
✔ Anggaran komitmen bulanan
✔ Kos dan terma yang berkaitan
✔ Tanggungjawab sebagai peminjam
Sebelum membuat sebarang keputusan, pastikan anda memahami perjanjian dan kemampuan bayaran balik anda.
Perlukan maklumat lanjut? Hubungi Star Access Enterprise untuk berbincang mengenai pilihan yang tersedia.
Kelulusan tertakluk kepada penilaian dan syarat yang berkenaan. Jangan meminjam melebihi kemampuan anda. 📲 WhatsApp: https://wa.link/coeuw8
FAQ
1. Pinjaman koperasi lebih murah daripada pinjaman berlesen?
Tidak semestinya. Kadar dan struktur pembiayaan bergantung kepada produk dan institusi masing-masing. Bandingkan jumlah bayaran balik, bukan kadar sahaja.
2. Siapa yang sesuai memohon pinjaman koperasi?
Ia bergantung kepada syarat koperasi dan produk tertentu. Sesetengah produk menyasarkan penjawat awam, pekerja organisasi tertentu atau ahli koperasi.
3. Pinjaman berlesen sama dengan Ah Long?
Tidak. Pemberi pinjam wang berlesen beroperasi di bawah rangka kerja undang-undang yang berkaitan, manakala Ah Long merujuk kepada pemberi pinjam wang tidak berlesen.
4. Boleh buat pinjaman jika ada rekod CTOS?
Ia bergantung kepada keadaan individu dan penilaian pihak pemberi pembiayaan. Rekod CTOS tidak semestinya bermaksud automatik tidak boleh mendapatkan pembiayaan.
5. Adakah CCRIS bermaksud saya telah disenarai hitam?
Tidak. CCRIS bukan “blacklist”. Ia merupakan laporan maklumat kredit yang digunakan dalam penilaian kredit.
6. Apa yang perlu saya semak sebelum pinjaman berlesen?
Semak lesen, nama syarikat, alamat premis, kadar faedah, jumlah bayaran balik, terma perjanjian dan semua caj yang berkaitan.
7. Perlukah saya mengambil pinjaman hanya kerana saya layak?
Tidak. Layak tidak semestinya bermaksud mampu. Pastikan ansuran bulanan sesuai dengan bajet dan komitmen sedia ada.


Comments